Trump, Canadá e surtax: onde isso pega para o Brasil
Trump promete acordo “rápido” com o Canadá enquanto ambos mantêm surtax e represálias bilaterais. Entenda como essa disputa pode aumentar custo e risco logístico para empresas brasileiras.
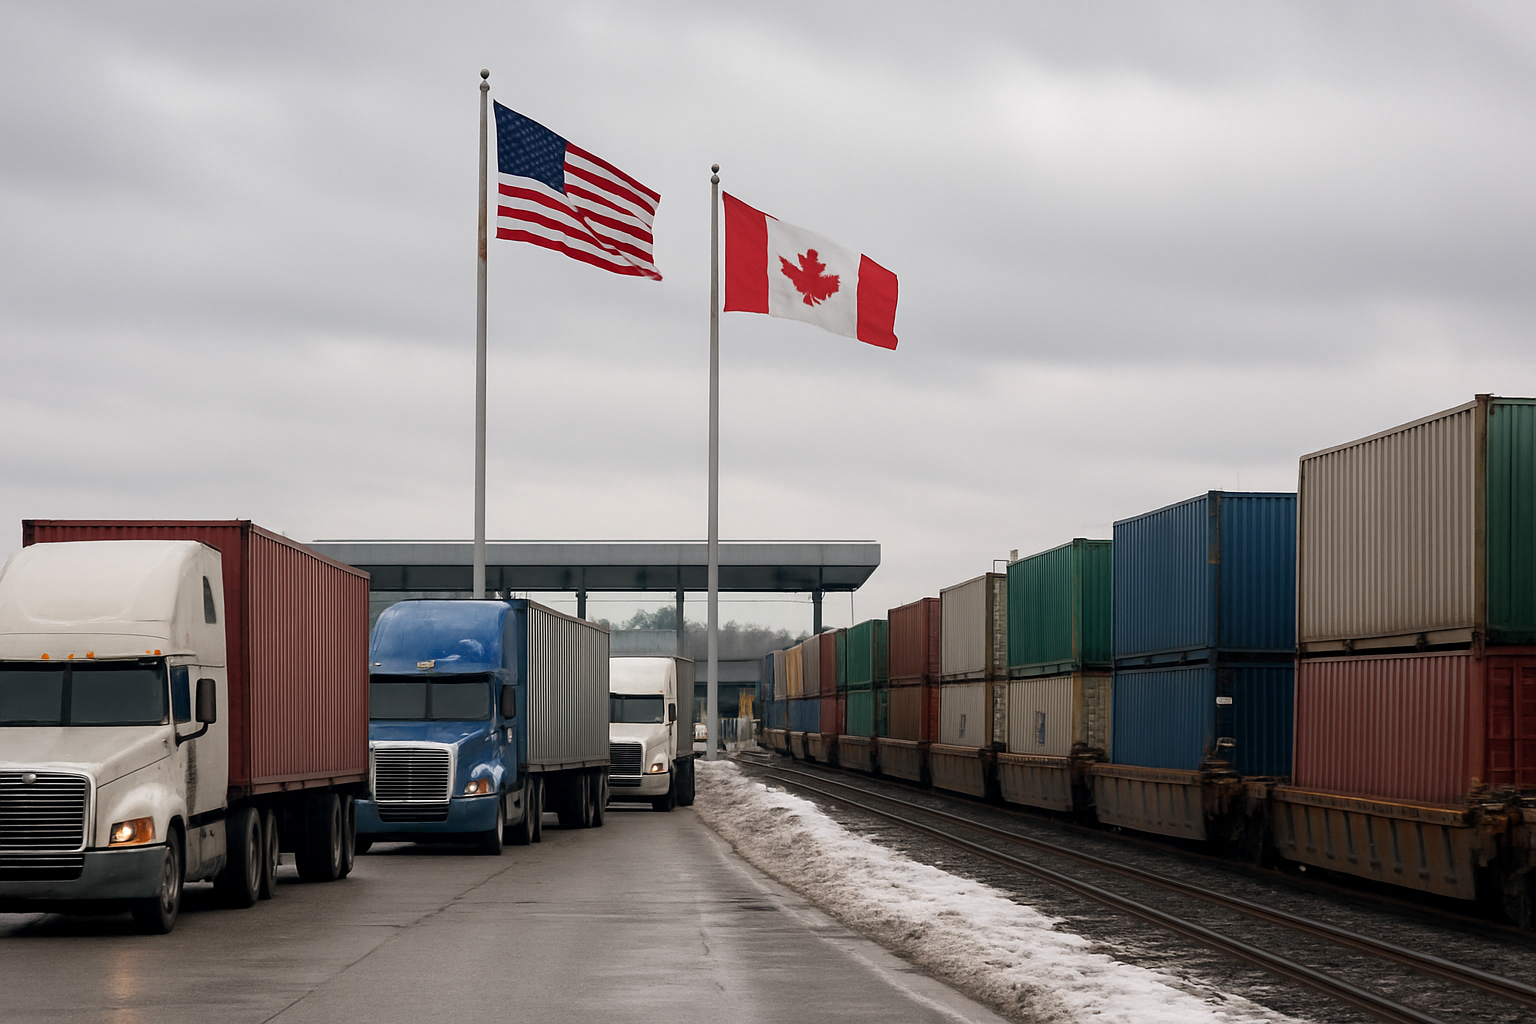
Em 26 de outubro de 2026, Donald Trump declarou num comício em Port Huron, Michigan, que “um acordo comercial com o Canadá será alcançado rapidamente” e voltou a acusar o vizinho de “roubar” os Estados Unidos, segundo a agência Lusa reproduzida pela Executive Digest. A fala vem depois de meses de escalada tarifária entre Washington e Otava.
Na prática, enquanto o discurso fala em acordo rápido, o que pesa na operação são as medidas já em vigor: surtax canadense de até 50% sobre bens de origem EUA desde 8 de setembro de 2026 e ações americanas sob a Seção 338 do Tariff Act mirando automóveis, bebidas alcoólicas e lácteos canadenses, conforme o USTR e a CSCB/CBSA. Para empresas brasileiras que usam EUA/Canadá como fornecedor, hub logístico ou rota de trânsito, isso significa custo extra imediato e incerteza contratual.
O contexto da disputa EUA–Canadá e os dados que importam
As relações comerciais entre EUA e Canadá se deterioraram ao longo de 2026. Em 21 de agosto de 2026, o primeiro-ministro Mark Carney anunciou a suspensão das negociações comerciais bilaterais, num comunicado oficial em que afirma ter “ordenado a pausa” nas tratativas com Washington, publicado no portal do Governo do Canadá (Prime Minister of Canada).
Antes disso, em 20 de julho de 2026, Trump acionou a Seção 338 do Tariff Act de 1930 contra setores estratégicos canadenses: automóveis, bebidas alcoólicas e produtos lácteos. A Seção 338 autoriza o presidente dos EUA a impor direitos até 50% sobre importações para compensar práticas consideradas discriminatórias, conforme comunicado da embaixadora Greer no USTR. Trata-se de um instrumento antigo, mas de alto impacto político, reativado explicitamente para pressionar o Canadá.
Otava respondeu com contramedidas formais. Em 8 de setembro de 2026, entrou em vigor uma ordem de “surtax” contra determinados bens de origem dos EUA, com alíquotas de 15%, 25% ou 50% sobre o “Value for Duty” (valor para efeitos aduaneiros), conforme os cronogramas anexos ao ato. A administração do surtax ficou sob responsabilidade da Canada Border Services Agency (CBSA), de acordo com o aviso aduaneiro divulgado pela CSCB/CBSA.
Esse surtax tem um marco temporal crítico: bens em trânsito para o Canadá antes de 8 de setembro de 2026 às 12h01 (ET) foram isentos. Mercadorias que chegam depois desse horário, com origem EUA e enquadradas nas listas da medida, passaram a sofrer a sobretaxa. O comunicado destaca ainda que o surtax é calculado sobre o Value for Duty e adicionado antes do cálculo do GST/IVA canadense, inclusive para remessas de baixo valor que normalmente poderiam ter algum tipo de tratamento mais simples, segundo análise operacional da Expeditors.
Para fins declaratórios, a CBSA orientou o uso de códigos específicos ao registrar o surtax nos sistemas CAD/CARM/EDI/API:
- 26186A – surtax de 15%;
- 26186B – surtax de 25%;
- 26186C – surtax de 50%.
Em paralelo, os EUA também restringiram o acesso de produtos canadenses às compras governamentais. O USTR informou que o governo removeria US$ 50 bilhões em produtos de origem canadiana das listas de aquisição da GSA (Multiple Award Schedules), como parte das represálias e calibrações na resposta à política canadense (USTR). Isso fecha uma porta importante de mercado para fornecedores canadenses.
Este é o pano de fundo da declaração de Trump em 26 de outubro de 2026, quando, em plena campanha e num Estado industrial como Michigan, disse acreditar que um novo acordo “será alcançado rapidamente” e voltou a acusar o Canadá de “roubar” os EUA, conforme relatado pela Executive Digest. Discurso de conciliação seletiva, com tarifa alta já valendo na prática dos dois lados.
Impacto prático para empresas brasileiras: custo, rota, documento e contrato
Para quem importa ou exporta no Brasil, a briga é EUA x Canadá, mas a conta chega para qualquer operação que dependa de:
- insumos de origem EUA ou Canadá;
- trânsito via portos/aeroportos canadenses ou americanos;
- fornecedores norte-americanos que consolidam cargas para o Brasil ou para terceiros mercados.
O primeiro ponto é custo. Sempre que um produto for considerado de origem EUA para efeito da medida canadense (seguindo regras de origem CUSMA/marking rules), o Canadá pode aplicar surtax adicional de 15%, 25% ou 50% sobre o Value for Duty, conforme as listas oficiais da ordem de 2026 (CSCB/CBSA). Isso é além dos direitos normais de importação e antes do cálculo do GST. Em termos práticos, aumenta a base para o imposto interno canadense e altera o custo total de desembaraço.
Mesmo sem estimar valores fora das fontes, a regra é clara: a sobretaxa incide diretamente sobre o valor aduaneiro e é significativa (15% a 50%). Para uma empresa brasileira que compra um componente nos EUA para montagem no Canadá (maquila, montagem final ou distribuição), a planilha muda de um dia para o outro se esse componente cair na lista de surtax.
Para cargas brasileiras que apenas passam por EUA ou Canadá, o risco está na classificação de origem e no tipo de operação. Alguns cenários críticos:
- Reexportação via EUA para Canadá: se a carga brasileira é nacionalizada nos EUA, sofre transformação ou apenas é reembalada e segue para o Canadá, há chance de mudança de origem para EUA em determinadas situações de acordo com as regras de origem aplicáveis. Isso pode acionar o surtax canadense de 15–50%.
- Distribuição regional com hub no Canadá: produtos americanos abastecendo uma filial canadense que, por sua vez, redistribui para a América Latina. O custo adicional no ponto de entrada canadense pode inviabilizar a função de hub, empurrando a operação para Miami, Houston ou outro porto americano – ou direto para o Brasil.
- Contratos indexados a tarifas ou “landed cost” fixo: cláusulas de preço fechado DDP ou CIF com custo de desembaraço embutido ficam pressionadas quando o surtax entra no meio do cálculo e altera a base de GST.
Na documentação, a atenção vai para:
- declaração correta de país de origem, que é o gatilho para aplicação das medidas;
- uso dos códigos CBSA 26186A/B/C para casos em que a mercadoria realmente se enquadra no surtax, evitando tanto recolhimento a menor quanto pagamento indevido;
- prova de data de saída/origem da carga para mercadorias que estavam em trânsito antes de 8 de setembro de 2026 às 12h01 ET, ponto em que a isenção foi assegurada (CSCB/CBSA).
Nos contratos de fornecimento, o impacto é nas cláusulas de:
- repasse de tarifa (tariff pass-through): quem absorve surtax e variações de direitos;
- renegociação por mudança de lei: abertura para revisão de preço quando novas tarifas entram em vigor;
- incoterms: operações DDP para Canadá e EUA podem deixar o exportador brasileiro exposto automaticamente a essas medidas, se ele for o responsável pelo desembaraço e tributos no destino.
Na logística, a tendência em disputas desse tipo é redirecionar rotas para fugir de pontos mais caros. Isso pode significar:
- redução de uso de portos canadenses para cargas com forte componente americano;
- consolidação direta América do Sul–EUA ou América do Sul–Europa, pulando hubs no Canadá;
- revisão de acordos de armazenagem e distribuição em free trade zones ou bonded warehouses em território norte-americano, que perdem competitividade se virarem “ponto de origem tarifária” para surtax.
A leitura da TMLOG
Nos fatos:
- Trump endureceu com o Canadá usando a Seção 338 para atingir automóveis, bebidas alcoólicas e lácteos canadenses em até 50% de tarifa adicional, a partir de 20 de julho de 2026 (USTR).
- O Canadá respondeu com surtax de 15%, 25% e 50% sobre bens de origem EUA, válido desde 8 de setembro de 2026 às 12h01 ET (CSCB/CBSA).
- As negociações bilaterais foram oficialmente suspensas por Ottawa em 21 de agosto de 2026 (Prime Minister of Canada).
- Mesmo com esse quadro, Trump afirmou em 26 de outubro de 2026 que um acordo seria alcançado “rapidamente” (Executive Digest).
Na nossa visão, há três interesses claros:
- Trump fala para a base industrial americana, especialmente em estados como Michigan. A promessa de acordo “rápido” suaviza o impacto político para montadoras e agroindústria locais, mas não reverte as tarifas já aplicadas.
- O Canadá mostra que reage com instrumentos duros (surtax alto, remoção de isenções) para manter credibilidade interna e externa. Isso torna o sistema menos previsível para quem depende de cadeias integradas EUA–Canadá.
- Ambos usam tarifas como alavanca de negociação. Isso significa que, mesmo que haja recuo mais à frente, o período de vigência das medidas pode ser longo o suficiente para comprometer contratos e investimentos.
O exagero está em tratar a fala de “acordo rápido” como sinal de volta imediata à normalidade. As únicas mudanças concretas até agora são o aumento de tarifas e o endurecimento nas compras governamentais dos EUA contra produtos canadenses. Nada nas fontes oficiais indica suspensão das medidas já em vigor.
Para empresas brasileiras, o que realmente muda é:
- roteiros via Canadá e EUA com forte conteúdo de origem norte-americana ficam mais caros e mais voláteis;
- cadeias montadas em cima de hubs canadenses para distribuir produtos americanos perdem eficiência;
- contratos sem cláusula clara de repasse/renegociação de tarifa viram bomba-relógio.
Nas próximas semanas, o movimento pragmático é:
- mapear, com detalhe, quais SKUs têm insumo de origem EUA ou Canadá usado em planta canadense ou americana;
- revisar contratos de fornecimento para incluir ou acionar cláusulas de mudança de lei/tarifa, deixando explícito quem absorve surtax e ajustes de direitos;
- avaliar rotas alternativas diretas para o Brasil e terceiros mercados, reduzindo dependência de hubs em disputa;
- trabalhar com cenários em que as medidas duram mais do que o discurso sugere – mantendo flexibilidade logística e contratual para trocar origem ou rota sem travar a operação.
O foco, neste momento, não é apostar se o acordo vem “rápido” ou não, mas blindar a operação para um ambiente em que EUA e Canadá usam tarifa como arma recorrente.
Alerta prático: um erro comum é assumir que trânsito ou armazenagem em zona franca não altera o risco de surtax. A aplicação das medidas depende da origem, não apenas da rota. Se um insumo americano é transformado de forma suficiente no Canadá a ponto de mudar a origem para “Canadá”, ele pode passar a ser alvo de ações americanas sob a Seção 338. Se a transformação não é suficiente e a origem continua “EUA”, ele entra na mira do surtax canadense. A análise correta de origem e do tipo de processamento é tão importante quanto a escolha do porto.
Fontes
- Trump garante que será alcançado "rapidamente" um acordo comercial com o Canadá
- Statement by Prime Minister Carney on Canada-U.S. trade negotiations
- Ambassador Greer Issues Statement on President Trump’s Response to Canada’s Continued Retaliation Against the United States
- Customs Notice 26-23: United States Surtax Order (2026)
- Canada Implements Retaliatory Surtax on U.S. Goods
Especialista em comércio exterior e logística internacional, com atuação em importação, exportação, desembaraço aduaneiro e desenvolvimento de negócios internacionais na TMLOG Global Trade & Logistics.
LinkedIn