Trigo gaúcho x argentino: quando o frete pesa o dobro
Embrapa e Conab mostram que o frete interno do trigo do RS até São Paulo pode custar o dobro do marítimo do trigo argentino. Isso muda rota, contrato e timing de compra.
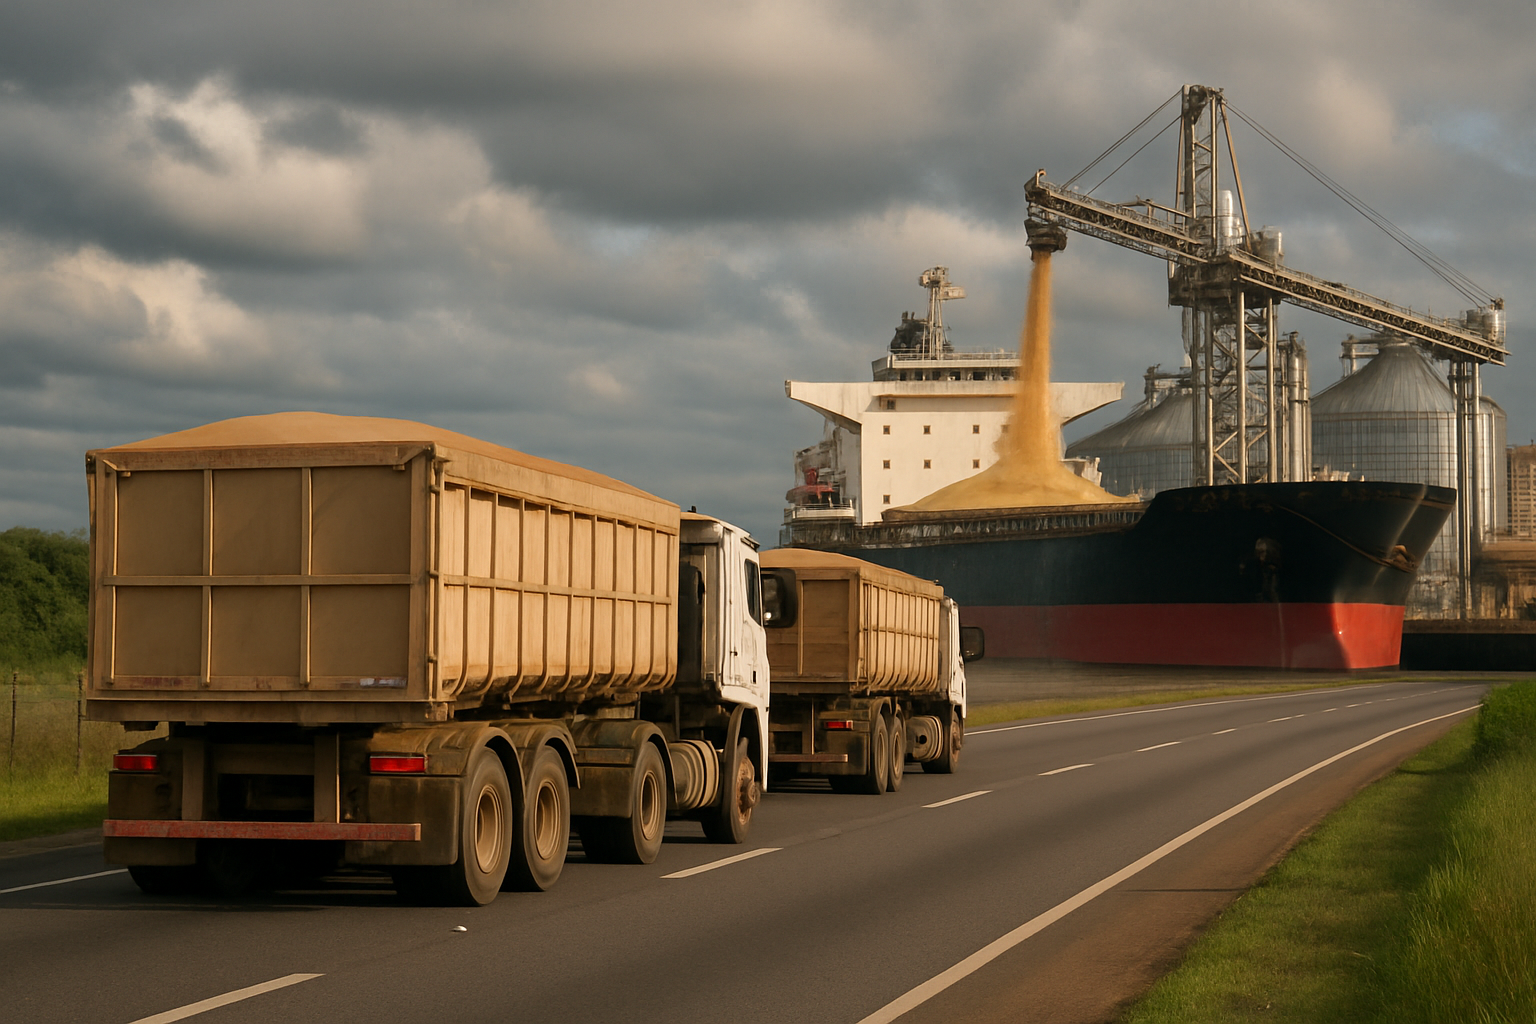
A Embrapa cravou em análise recente que o frete rodoviário do Rio Grande do Sul até São Paulo pode custar o dobro do transporte marítimo do trigo argentino até o Sudeste brasileiro, segundo o analista Rafael Mingoti[1]. Em paralelo, consultorias de mercado vêm registrando fretes marítimos da Argentina para portos do Sul e Sudeste entre US$ 29 e US$ 32 por tonelada[4]. Na prática, o mar está mais barato que a estrada para colocar trigo no coração consumidor do país.
Isso chega direto na mesa de quem importa trigo, mói farinha ou compra o cereal como insumo: o Brasil importou 7 milhões de toneladas em 2024, mais de 60% vindas da Argentina[2]. Para 2026/27, a Conab projeta importações ainda maiores, de 8,9447 milhões de toneladas[3]. Com esse volume, qualquer diferença de alguns dólares por tonelada em frete e preço CIF muda a conta de contrato, a negociação com moinho, a ocupação de porto e o planejamento de caixa.
O contexto: números de produção, importação e frete
A análise da Embrapa sobre a logística do trigo mostra um desequilíbrio estrutural: enquanto o Brasil produz, importa e exporta o cereal com 60 países na origem e 142 países no destino, a competitividade logística interna ainda penaliza o trigo do Sul para atender o Sudeste[1]. O ponto mais sensível é a rota Rio Grande do Sul–São Paulo, onde o frete rodoviário pode chegar ao dobro do frete marítimo vindo da Argentina.
Do lado do mercado, a CNN Brasil reuniu os dados de comércio: em 2024, o Brasil importou 7 milhões de toneladas de trigo e exportou 2,9 milhões, com a Argentina respondendo por mais de 60% das importações brasileiras naquele ano[2]. Ou seja, mesmo sendo produtor relevante, o país já opera estruturalmente dependente do trigo externo.
A Conab, no Segundo Levantamento da safra 2026/27, publicado em novembro de 2026, reforça esse quadro: a estimativa é de importação de 8.944,7 mil toneladas de trigo para a safra 2026/27[3]. O boletim aponta ainda queda na produção e na qualidade doméstica em relação a anos anteriores, além de uma redução do preço médio do trigo argentino de US$ 255,23/tonelada em setembro de 2026 para US$ 225,90/tonelada em outubro de 2026[3].
Nas curvas de preço levantadas por consultorias privadas, o trigo argentino chega ainda mais claro como referência de mercado. Análise de outubro de 2026 aponta fretes marítimos da Argentina para portos do Sul e Sudeste brasileiros na faixa de US$ 29 a US$ 32 por tonelada, e preços CIF nos portos brasileiros entre US$ 305 e US$ 325 por tonelada, dependendo do porto e do contrato[4]. Esses números colocam um teto e um piso muito objetivos para qualquer negociação doméstica com base em trigo nacional.
Do lado do frete interno, o Sifreca (ESALQ/USP) mostra o custo do caminhão em rotas reais no Rio Grande do Sul. Exemplos recentes: Cruz Alta (RS) para Rio Grande (RS) a R$ 118,50 por tonelada e Selbach (RS) para Porto Alegre (RS) a R$ 86,00 por tonelada[5]. São rotas menores que um RS–São Paulo típico, mas já ilustram o peso do frete rodoviário na formação de preço do trigo gaúcho até o porto ou até centros consumidores.
Colocando tudo na mesma mesa:
- Importações previstas para 2026/27: 8,9447 milhões de toneladas de trigo[3].
- Frete marítimo Argentina → portos Sul/Sudeste: US$ 29–32/tonelada[4].
- Preço do trigo argentino CIF portos brasileiros: US$ 305–325/tonelada[4].
- Fretes rodoviários internos em rotas gaúchas: R$ 86–118,50/tonelada em trechos estaduais curtos[5].
- Diagnóstico da Embrapa: frete RS → São Paulo pode custar o dobro do marítimo do trigo argentino até o Sudeste[1].
Impacto prático: custo, rota, contrato e risco
Para quem importa ou compra trigo no mercado interno, a diferença de frete muda a lógica da operação.
1. Formação de preço e negociação
Com trigo argentino chegando CIF porto brasileiro entre US$ 305 e US$ 325 por tonelada[4], e frete marítimo de US$ 29–32/tonelada embutido nesse valor, o exportador argentino consegue colocar produto competitivo mesmo após o desembaraço e a logística interna a partir do porto. Se o frete rodoviário RS → São Paulo efetivamente roda na casa do dobro desse marítimo, como indicou a Embrapa[1], o trigo gaúcho precisa ser fortemente descontado na origem para competir com o argentino no moinho paulista.
2. Escolha de rota e mix de suprimentos
Para indústrias do Sudeste, especialmente São Paulo, a tendência é aumentar a participação do trigo importado no mix, dentro do limite técnico e de qualidade que cada planta suporta. Os números da Conab de 8,9447 milhões de toneladas projetadas de importação em 2026/27[3] indicam que boa parte dessa decisão já está contratada ou em negociação.
Para tradings e cooperativas do Sul, isso significa dificuldade maior de escoar trigo para fora da região, pressionando preço local e incentivando exportações diretas via portos do Sul, quando houver janela e prêmio para isso.
3. Planejamento de importação e janela de embarque
Com volumes dessa ordem, a operação deixa de ser oportunista e passa a ser de fluxo contínuo: é preciso escalonar embarques da Argentina e de outros fornecedores ao longo da safra e da entressafra, aproveitando a queda pontual do preço argentino registrada pela Conab (de US$ 255,23/ton para US$ 225,90/ton entre setembro e outubro de 2026)[3], e garantindo janela de navios e capacidade portuária para descarregar quase 9 milhões de toneladas ao longo do ciclo.
Isso impacta diretamente:
- Contratos marítimos: necessidade de negociar volumes e laycans com antecedência, com base nas faixas de frete de US$ 29–32/tonelada já praticadas[4].
- Contratos de armazenagem portuária: reservar capacidade para picos de descarga, evitando sobre-estadia de navios e filas.
- Frete rodoviário pós-desembaraço: organizar janelas de retirada no porto e pré-contratar frota para levar o trigo até moinhos e indústrias no interior.
4. Gestão de risco cambial e financeiro
Como o frete marítimo é cotado em dólar e os fretes internos em real, a empresa precisa casar as duas pontas: o custo CIF em dólar (trigo + frete marítimo) versus o custo de origem doméstica + frete rodoviário em real. Em cenários de câmbio volátil, essa diferença pode encurtar ou ampliar rapidamente, exigindo revisão da estratégia de compra ao longo da safra.
5. Documentos e compliance
Com maior participação de importações, cresce o volume de processos de DI, certificados fitossanitários, controle de qualidade e gestão de regimes aduaneiros. O ganho de custo no frete só se materializa se não houver gargalos no desembaraço e na liberação de cargas. O aumento projetado de importação pela Conab para 8,9447 milhões de toneladas[3] pressiona órgãos anuentes, terminais e transportadores.
A leitura da TMLOG
1. O interesse por trás da narrativa
Quando se destaca que “importar trigo pode custar menos que transportar cereal produzido no Brasil”, como fez a CNN Brasil[2], há interesses legítimos em jogo:
- Indústria moageira e alimentícia ganham poder de barganha frente ao produtor doméstico.
- Exportadores argentinos e tradings reforçam a imagem de fornecedor estável e competitivo.
- Setor de infraestrutura e logística interna usa o dado para pressionar por investimentos em ferrovia, cabotagem e terminais.
Os números da Embrapa sobre o frete rodoviário RS → SP poder custar o dobro do marítimo argentino[1] são tecnicamente sólidos, mas precisam ser lidos como uma comparação de tendência, não como tabela fixa. Há rotas, sazonalidade de safra e congestão de caminhões que ampliam ou reduzem esse diferencial.
2. O que é exagero e o que é estrutural
O tom de manchete sugere que sempre será mais barato importar do que comprar trigo nacional. Não é assim. O que os dados mostram é:
- A logística doméstica brasileira é, hoje, um fator de perda de competitividade para o trigo do Sul no mercado do Sudeste.
- Em determinados momentos de preço internacional e câmbio, o trigo argentino passa a ser a referência de custo para a indústria brasileira.
- O diferencial de frete, por si só, não garante vantagem constante: basta uma alta de frete internacional ou uma desvalorização do real para a conta inverter.
3. O que realmente muda para o cliente
Na prática, para donos de moinhos, indústrias de alimentos, tradings e cooperativas, o recado é direto:
- Não dá mais para planejar trigo olhando só a safra doméstica. Os quase 9 milhões de toneladas projetados de importação[3] consolidam o papel do trigo importado no abastecimento.
- Frete virou variável estratégica: não basta discutir preço FOB. É preciso comparar, rota a rota, o custo total posto fábrica ou posto porto.
- Porto e janela de navio entram no planejamento de produção: filas e sobre-estadias podem comer toda a vantagem do frete marítimo barato.
4. O que fazer nas próximas semanas
- Cruzar os números da Conab de importação (8,9447 milhões de t)[3] com a capacidade dos portos em que sua empresa opera, para enxergar gargalos de pico.
- Rever contratos de frete marítimo de trigo argentino, tomando como referência as faixas de US$ 29–32/tonelada[4], e negociar flexibilidade de janelas.
- Atualizar o benchmarking de fretes rodoviários internos com base em sistemas como o Sifreca[5], para não negociar frete RS → SP no escuro.
- Simular, junto ao time de comércio exterior e logística, cenários de câmbio e variações de US$ 10–20/tonelada no frete marítimo, para definir gatilhos de mudança entre origem nacional e argentina.
Alerta prático: um erro comum é comparar só o preço da saca no interior do RS com o preço CIF do trigo argentino no porto. Essa conta ignora impostos, taxas portuárias, custo de capital no trânsito internacional e o frete rodoviário pós-desembaraço até o moinho ou indústria. A decisão entre trigo nacional e importado precisa considerar o custo total posto fábrica, com todos os legs de frete, prazos de trânsito, risco cambial e capacidade de armazenagem. Quem olha só o preço na ponta perde competitividade no médio prazo.
Fontes
- Logística influencia importações de trigo de 60 países e exportações para 142 - Embrapa
- Importar trigo pode custar menos que transportar cereal produzido no Brasil - CNN Brasil
- Boletim da Safra de Grãos – 2º Levantamento 2026/27 - Conab
- Preços impulsionados pela disputa por qualidade – Análise de trigo - Cogo/Broadcast Agro
- Sifreca – Sistema de Informações de Fretes - ESALQ/USP
Especialista em comércio exterior e logística internacional, com atuação em importação, exportação, desembaraço aduaneiro e desenvolvimento de negócios internacionais na TMLOG Global Trade & Logistics.
LinkedIn