Reforma tributária e agro exportador: onde o caixa aperta
A implantação de IBS e CBS entra em fase decisiva até 2027 e muda a lógica de créditos, documentos fiscais e fluxo de caixa do agronegócio exportador. Veja onde a operação aperta.
Em 2026 começou o ano-teste da reforma tributária do consumo, com alíquota de 0,1% para o IBS e 0,9% para a CBS, aplicada como campo de teste nos documentos fiscais, segundo a Receita Federal (gov.br). Para o agronegócio exportador, isso significa mexer em sistemas, cadastros e desenhar desde já como serão os fluxos de crédito e débito dos novos tributos.
Esse movimento não é apenas fiscal. Ele entra direto na rotina de quem produz, industrializa e exporta: nota fiscal eletrônica, CTe, MDF-e, DUIMP, escolha de regime para Simples e, principalmente, gestão do chamado “saldo credor estrutural” dos exportadores, que passam a depender da velocidade de devolução dos créditos para não transformar tributo em custo financeiro (gov.br).
Contexto: o que mudou na lei e no cronograma
A base jurídica da reforma do consumo já está em boa parte definida. O arcabouço inclui a Emenda Constitucional nº 132, promulgada em 20/12/2023, a Lei Complementar nº 214, de 16/01/2025, e a Lei Complementar nº 227, de 13/01/2026, além do Decreto nº 12.955, de 29/04/2026, conforme as orientações oficiais da Receita Federal (gov.br). A partir desse conjunto, IBS e CBS passam a substituir gradualmente ICMS, ISS, PIS e Cofins.
Em 2026 foi criado o “ano-teste” dos novos tributos. A Receita Federal informa que, nesse ano, foi introduzida uma alíquota-teste de 0,1% para o IBS (estadual) e 0,9% para a CBS, com a função de calibrar sistemas e regras de apuração (gov.br). O recolhimento efetivo dessas alíquotas-teste não é obrigatório para contribuintes ainda em fase de validação, mas o preenchimento dos campos nos documentos fiscais é exigido conforme o cronograma oficial.
O início da cobrança efetiva ocorre em etapas. De acordo com a Receita Federal (gov.br):
- em 2027 começa a cobrança efetiva da CBS e do Imposto Seletivo (este ainda depende de projeto de lei a ser enviado);
- entre 2027 e 2028 o IBS será cobrado à alíquota de 0,05% estadual + 0,05% municipal;
- entre 2029 e 2032 o IBS será elevado de forma gradual, com redução correspondente de ICMS e ISS, partindo de 10% de redução em 2029 e chegando a 40% em 2032;
- a partir de 2033 o IBS passa a substituir integralmente ICMS e ISS.
Na frente documental, a Receita detalhou quais documentos eletrônicos devem registrar IBS e CBS: NF-e, NFC-e, CT-e, CT-e OS, MDF-e, BP-e, Duimp, Declaração de Remessa, entre outros (gov.br). Um ponto sensível para quem movimenta insumos e produtos agro é o fim do uso da NFS-e para movimentação de bens: a descontinuidade passa a valer em 01/10/2026, exigindo que essas operações migrem para documentos como NF-e ou CT-e, conforme o caso.
A obrigatoriedade de informar IBS e CBS nos documentos fiscais segue um cronograma por tipo de contribuinte. A Receita destaca que, para optantes do Simples Nacional, produtores rurais pessoas físicas e outras pessoas físicas contribuintes, a obrigação de informar os novos tributos começa em 01/01/2027 (gov.br).
Também há mudanças cadastrais importantes para o agro. Produtores rurais pessoa física, profissionais autônomos e transportadores autônomos de cargas (TAC) passarão a ter inscrição obrigatória no CNPJ a partir de 01/01/2027, segundo as orientações da Receita Federal (gov.br). Isso altera a forma de emissão de documentos fiscais, de tomada de crédito pelos compradores e de rastreio nas cadeias agroexportadoras.
Para empresas no Simples Nacional, o prazo para definir o modelo de recolhimento de IBS e CBS para 2027 já correu: a Receita informa que a opção poderia ser feita de 01/09/2026 a 30/09/2026, com efeitos a partir de 01/01/2027 (gov.br). Isso impacta cooperativas, tradings e prestadores de serviço ligados à logística do agronegócio que estejam nesse regime.
Por fim, o desenho da reforma prevê a eliminação do resíduo tributário nas exportações, em linha com a lógica de desoneração total do consumo exportado (gov.br). A própria Receita, no entanto, chama atenção para o fato de que a forma prática de devolução ou compensação desses créditos pode gerar efeitos de caixa e manter “saldos credores estruturais”, especialmente em setores fortemente exportadores, como o agronegócio.
Impacto prático para o agronegócio exportador
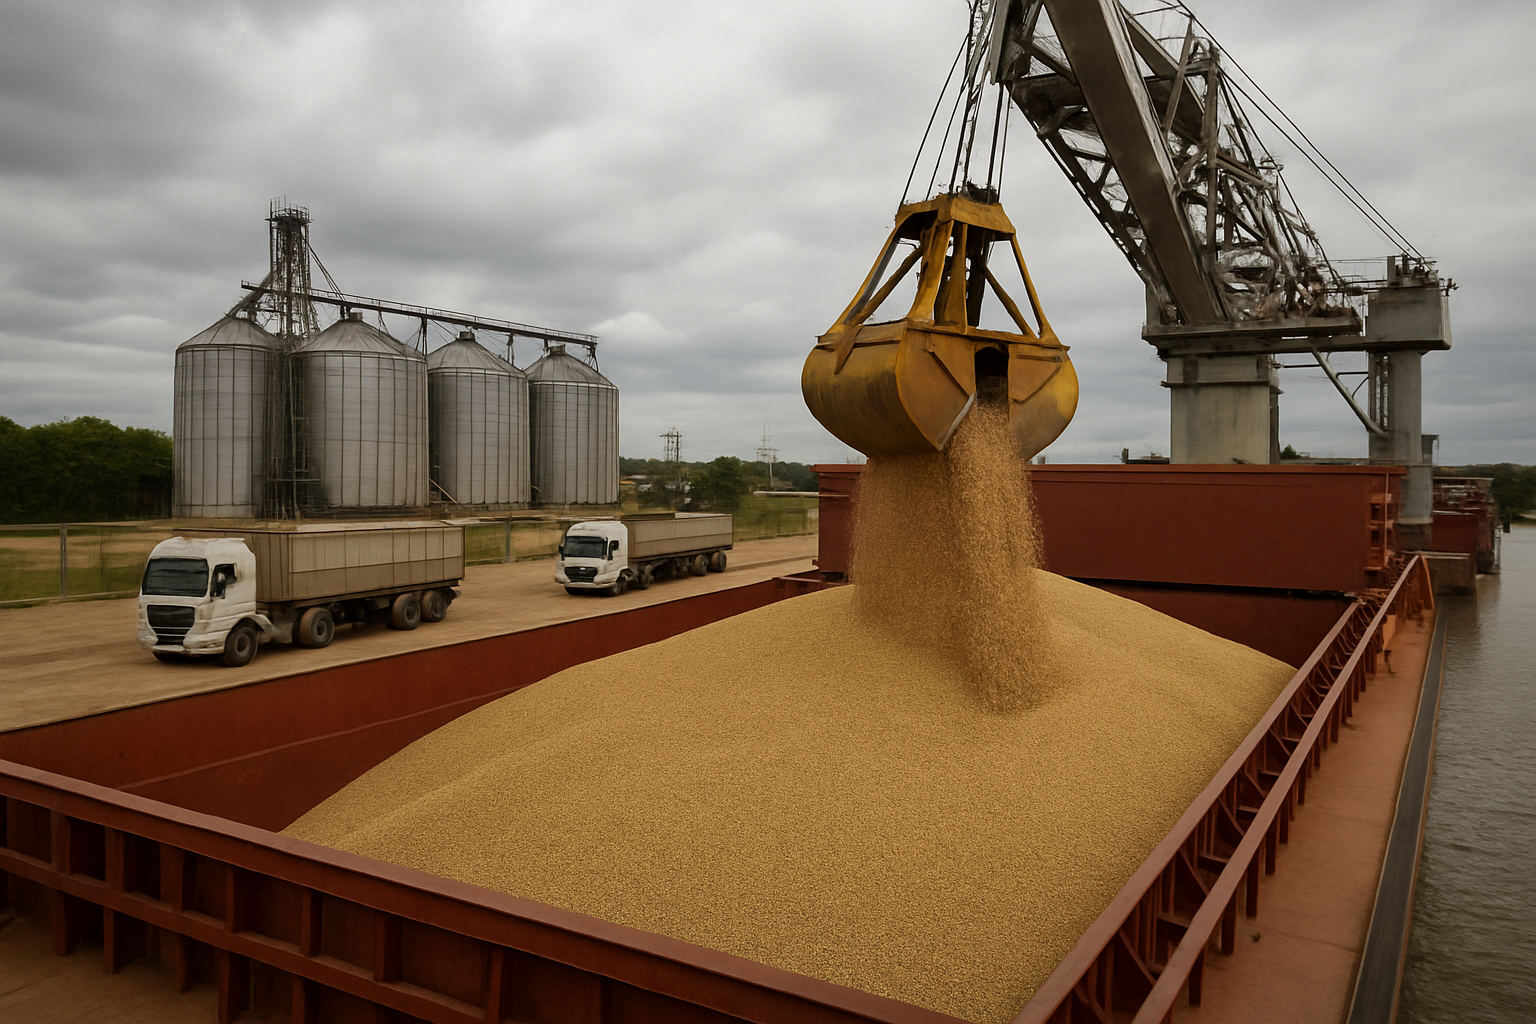
Para quem produz e exporta grãos, proteínas, celulose, açúcar e etanol, o impacto da reforma não está só na alíquota final, mas no tempo de retorno dos créditos e na amarração documental entre a porteira, a indústria e o porto.
1. Fluxo de caixa e saldo credor
Exportadores tendem a acumular créditos de IBS e CBS porque vendem com desoneração e compram insumos e serviços tributados. A Receita Federal reconhece a possibilidade de “saldo credor estrutural” nas exportações, em função do modelo de devolução de créditos (gov.br). Na prática, isso significa imobilizar capital de giro em créditos à espera de ressarcimento ou compensação, o que pode encarecer operações com margens apertadas ou alto uso de financiamento.
Na cadeia agroexportadora, esse descasamento tende a aparecer em toda a linha: cooperativas comprando de produtores, indústrias de esmagamento e frigoríficos, tradings, operadores logísticos e terminais portuários. Quem não organizar desde já o mapeamento de créditos por item, por fornecedor e por etapa logística pode ver parte dessa vantagem fiscal virar custo financeiro.
2. Documentos fiscais e rastreabilidade
A exigência de IBS e CBS em NF-e, CTe, MDF-e, Duimp e demais documentos, já no ano-teste, obriga ajustes sistêmicos em ERP, TMS, WMS e plataformas de comércio exterior. Como a Receita estabeleceu que NFS-e deixará de ser usada para movimentação de bens a partir de 01/10/2026 (gov.br), operações que hoje emitem NFS-e para “remessas de mercadoria” terão de migrar para NF-e ou CTe, sob pena de comprometer o crédito de quem compra e de gerar problemas de fiscalização.
Para exportação, isso bate direto na formação do dossiê logístico: notas de remessa a porto, CTe rodoviário até terminal, MDF-e agregando cargas, registros na Duimp. Qualquer incoerência de base de cálculo ou de códigos de IBS/CBS entre esses documentos aumenta o risco de glosa de crédito na cadeia.
3. Cadastro e contratação de produtores e TAC
A obrigação de produtores rurais pessoa física, profissionais autônomos e transportadores autônomos de cargas terem CNPJ a partir de 01/01/2027 (gov.br) muda o padrão de contratação.
- tradings e indústrias que compram direto do produtor precisarão revisar cadastros, contratos e rotinas de conferência de CNPJ;
- transportadores autônomos que hoje emitem quando muito um RPA ou nota avulsa terão de atuar como pessoa jurídica, com impacto em custo, crédito e controles fiscais;
- erros de cadastro podem impedir o aproveitamento correto de créditos de IBS/CBS pelo contratante.
4. Simples Nacional e escolha de modelo
Cooperativas menores, operadores logísticos regionais e prestadores de serviço do agro enquadrados no Simples tiveram, para 2027, uma janela de opção do modelo de recolhimento de IBS e CBS entre 01/09/2026 e 30/09/2026, com efeitos a partir de 01/01/2027 (gov.br). Essa escolha define se o IBS/CBS será recolhido dentro ou fora do Simples.
Na cadeia agroexportadora, isso impacta:
- formação de preço de fretes internos e serviços portuários/logísticos;
- capacidade de o exportador tomar crédito sobre serviços contratados;
- desenho dos contratos de médio prazo com transportadores, armazéns e prestadores especializados.
A leitura da TMLOG
Interesse por trás da mudança
Pelos dados oficiais da Receita Federal, o objetivo declarado da reforma do consumo é simplificar tributos e eliminar resíduo tributário nas exportações, via um modelo de IBS e CBS não cumulativos, com devolução de créditos (gov.br). Na prática, isso aumenta a transparência da carga tributária em cada etapa da cadeia e fortalece o controle eletrônico por documento fiscal. O interesse do governo é claro: reduzir contencioso, ampliar rastreabilidade e estabilizar arrecadação.
O que é exagero e o que é problema real
Há um discurso de que “a reforma acaba com imposto na exportação”. Pelas informações da Receita, a desoneração é desenhada para ser plena, mas condicionada a um processo de devolução de crédito que pode gerar saldos credores estruturais e efeitos de caixa (gov.br). Do ponto de vista operacional, o problema real não é a alíquota final, e sim o tempo entre o desembolso do tributo na compra e a recuperação do crédito pelo exportador.
Outro ponto pouco discutido é o custo de adaptação documental. A substituição de NFS-e por NF-e para movimentação de bens, a necessidade de parametrizar IBS/CBS em todos os documentos eletrônicos e a obrigatoriedade de CNPJ para produtores e TACs criam um degrau tecnológico relevante. Esse custo recai mais pesado sobre cadeias fragmentadas e com muitos pequenos fornecedores – exatamente o caso de boa parte do agronegócio.
O que realmente muda para quem exporta
Para o cliente do agro que importa insumos e exporta produção, as mudanças centrais na prática são:
- reconfigurar contratos e prazos comerciais levando em conta o “ciclo de crédito” de IBS/CBS;
- amarrar sistemicamente NF-e, CTe, MDF-e e Duimp para garantir integridade de base de cálculo e códigos tributários;
- rever a carteira de fornecedores de transporte e armazenagem, privilegiando quem estiver apto a emitir corretamente IBS/CBS (e, portanto, gerar créditos válidos);
- reorganizar a relação com produtores rurais pessoa física e TACs, que passam a atuar via CNPJ.
O que fazer nas próximas semanas
Com base no cronograma oficial da Receita, algumas ações práticas se impõem:
- validar, ainda no ano-teste, se seus sistemas de faturamento, logística e comércio exterior já estão preenchendo corretamente IBS/CBS nos documentos exigidos;
- mapear, por tipo de operação (compra interna, importação, serviço logístico, frete, industrialização por encomenda), onde nascem créditos e onde há risco de perda por falha documental;
- iniciar o recadastramento de produtores rurais e TACs, exigindo CNPJ e documentação fiscal alinhada ao cronograma de 01/01/2027;
- rever contratos de exportação de longo prazo, principalmente em mercados de baixa margem, para acomodar eventuais custos de capital de giro associados ao saldo credor de IBS/CBS;
- alinhar área fiscal, suprimentos, comércio exterior e logística em um mesmo fluxo de informação, reduzindo retrabalho e inconsistências entre NF-e, CTe, MDF-e e Duimp.
Quem tratar a reforma apenas como “questão de alíquota” tende a perder dinheiro no detalhe: documento inconsistente, crédito glosado, atraso de ressarcimento e custo financeiro escondido no frete ou no contrato de fornecimento.
Alerta prático: um erro comum é continuar usando NFS-e para movimentação de mercadorias depois de 01/10/2026, data em que, segundo a Receita Federal, a NFS-e deixa de ser aceita para movimentação de bens (gov.br). Isso pode invalidar créditos de IBS/CBS na cadeia e gerar autuações. A adequação para NF-e ou CTe precisa estar planejada e testada antes dessa data.
Fontes
Especialista em comércio exterior e logística internacional, com atuação em importação, exportação, desembaraço aduaneiro e desenvolvimento de negócios internacionais na TMLOG Global Trade & Logistics.
LinkedIn