Corredor ferroviário China–Europa ganha força no comércio
Trens de carga entre China e Europa superam 140 mil viagens e consolidam o corredor terrestre euro-asiático. Entenda o que isso muda (e o que ainda não muda) para o Brasil.
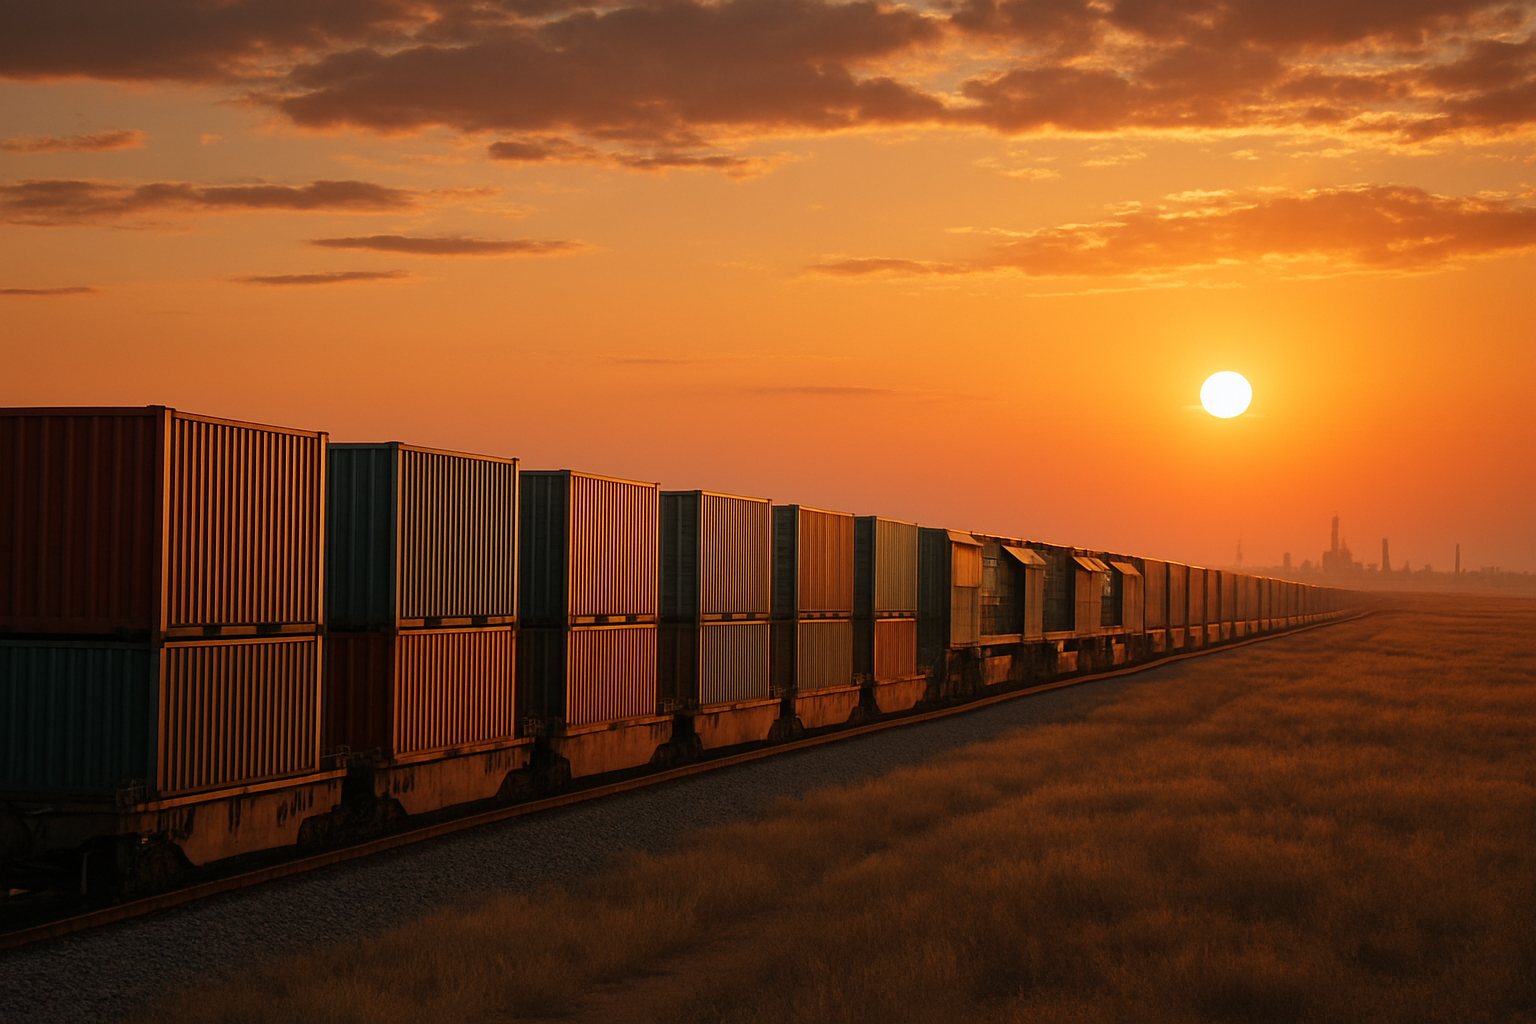
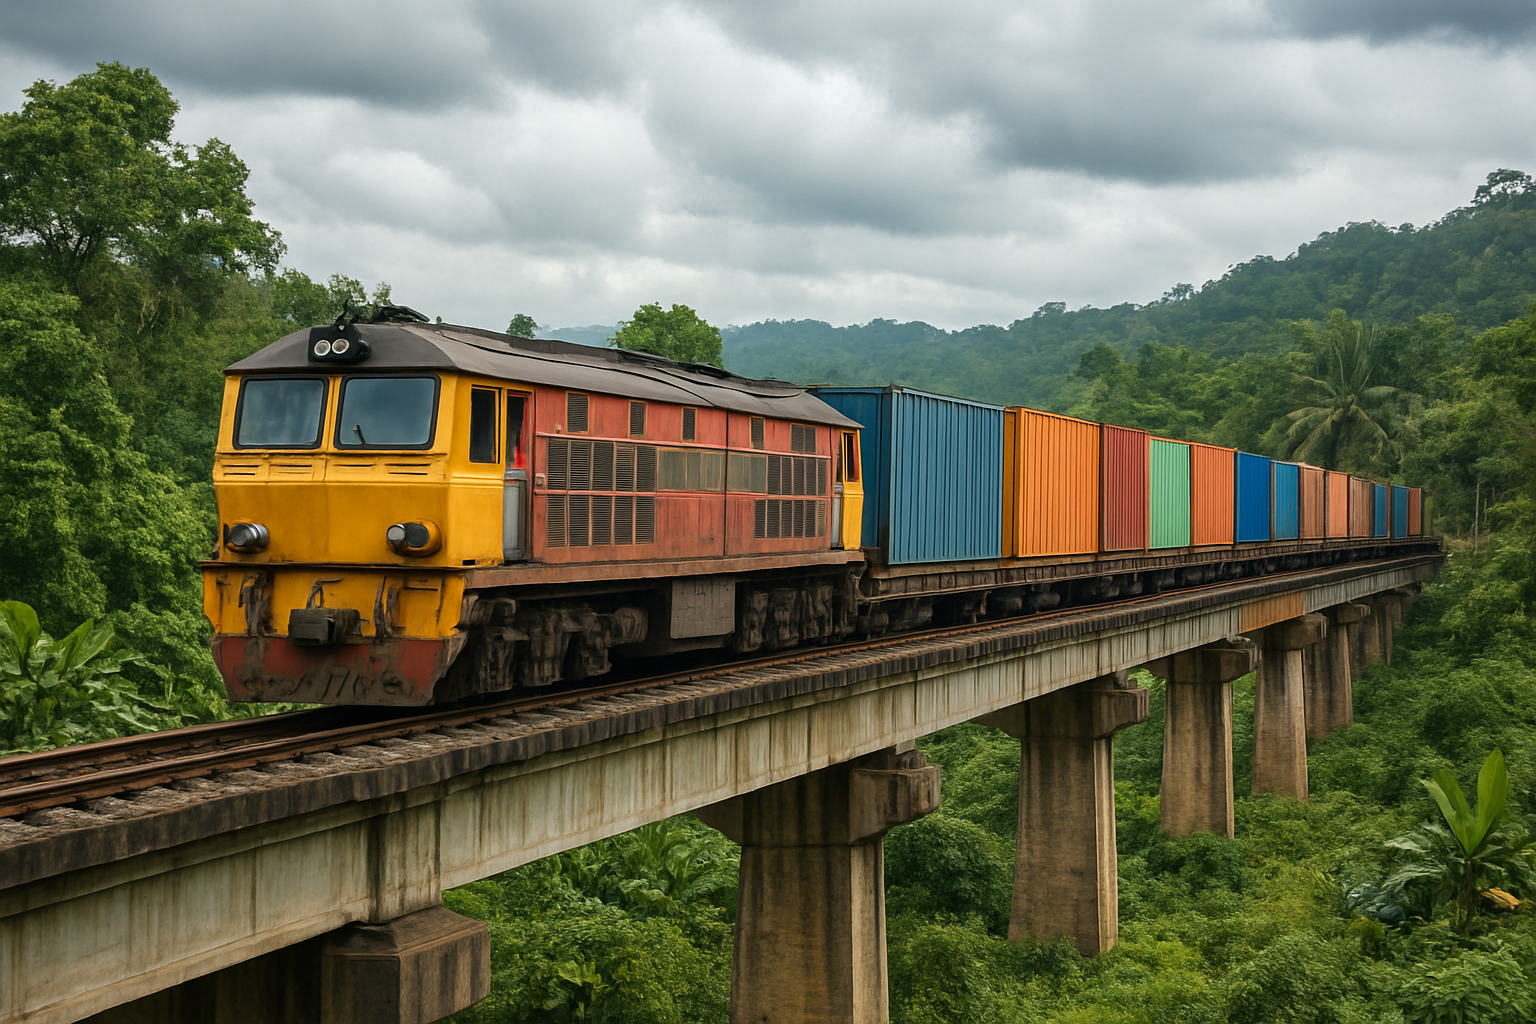
Os trens de carga entre China e Europa ultrapassaram a marca de 140 mil viagens, consolidando o corredor ferroviário euro-asiático como alternativa relevante ao marítimo e ao aéreo. Esse volume indica que a rota terrestre deixou de ser experimento e virou infraestrutura estável na malha global.
Para quem importa ou exporta, mesmo a partir do Brasil, isso significa mudança na forma como o trânsito internacional é planejado: a cadeia China–Europa passa a ter um terceiro pilar de transporte em escala (marítimo, aéreo e agora ferroviário consolidado). Isso influencia decisões de sourcing, desenho de hubs, contratos logísticos globais e, indiretamente, frete e prazo de rota que termina ou começa na América do Sul.
Contexto e dados: o que significa superar 140 mil viagens
O marco de mais de 140 mil viagens mostra que os trens China–Europa deixaram a fase piloto e entraram em maturidade operacional, com fluxo volumoso e regular ao longo dos corredores terrestres euro-asiáticos. Esse tipo de número só é alcançado quando há carga constante, operadores estruturados e respaldo político e financeiro ao longo da rota.
Mesmo sem uma fonte específica listada para citar diretamente aqui, o patamar de 140 mil viagens indica alguns pontos objetivos sobre o corredor:
- O serviço não é pontual: existe uma malha recorrente de partidas e chegadas em terminais na China e em vários países europeus.
- Há coordenação entre administrações ferroviárias de diferentes países, inclusive em trechos com trocas de bitola e regimes regulatórios distintos.
- Operadores logísticos e embarcadores já incorporaram essa rota em contratos de médio prazo, o que sustenta a frequência e o volume.
Historicamente, o comércio China–Europa foi dominado pelo modal marítimo, com o aéreo sendo usado apenas para cargas urgentes ou de alto valor por quilo. A consolidação de uma terceira via continental mexe nesse equilíbrio: uma ferrovia de longa distância, capaz de operar em trânsito mais rápido que o navio em muitos trechos, com custo unitário menor que o aéreo.
Na prática, a ferrovia tornou-se um corredor para mercadorias como autopeças, eletrônicos, bens de consumo com valor agregado intermediário e alguns insumos industriais sensíveis a prazo, mas que não justificam o custo do avião. O fato de o volume acumulado de viagens já estar nesse patamar reforça que esses nichos encontraram “encaixe” logístico no trilho.
Impacto prático: custo, prazo, rota e contratos para o Brasil
O Brasil não está ligado diretamente a esse corredor ferroviário. Mesmo assim, quem compra ou vende com China e Europa sente os reflexos na ponta do lápis e no desenho das rotas. O impacto se manifesta em cinco frentes principais:
1. Pressão competitiva sobre custo e prazo no eixo China–Europa
Quando existe uma terceira opção em escala entre dois grandes mercados, os demais modais são forçados a se reposicionar. No caso China–Europa, isso tende a produzir:
- Ajuste de tarifas marítimas em rotas que concorrem diretamente com o ferroviário em prazo e confiabilidade.
- Reposicionamento do aéreo para nichos ainda mais específicos (altíssimo valor ou urgência extrema).
Para o Brasil, isso não se converte automaticamente em frete mais barato. Porém, embarcadores globais com operação em múltiplos continentes podem usar o ferroviário como alavanca de negociação em contratos integrados, o que indiretamente influencia pacotes de frete que incluem América do Sul.
2. Redesenho de hubs e cadeias “China–Europa–Brasil”
Muitos grupos europeus abastecem plantas no Brasil com produtos acabados ou semiacabados produzidos na Ásia. Com o trilho consolidado entre China e Europa, torna-se mais natural:
- Produzir ou consolidar mercadorias na China;
- Enviar por ferrovia a um hub europeu;
- Reexportar ao Brasil por marítimo em lotes maiores e mais estáveis.
Isso pode alterar:
- Onde ficam estoques reguladores (mais na Europa, menos na Ásia);
- Como são negociados Incoterms (por exemplo, ex-works China com logística integrada até porto ou aeroporto no Brasil, via hub europeu);
- Que portos europeus ganham ou perdem relevância como ponto de transbordo para a América do Sul.
3. Contratos door-to-door mais complexos
Com a ferrovia integrada à cadeia global, cresce a oferta de contratos porta a porta que combinam ferroviário, marítimo e rodoviário em múltiplos continentes. Para quem compra ou vende para multinacionais com estrutura global, isso aparece como:
- Mais propostas de “frete interno” gerenciado pelo fornecedor na Europa, que já embute o trilho China–Europa;
- Menos visibilidade do custo real de cada perna, o que dificulta comparar com um arranjo em que o importador brasileiro controla o frete internacional.
Na negociação, isso exige atenção redobrada aos pontos de transferência de risco e custo (Incoterms) e à documentação: conhecimento de transporte ferroviário, marítimo, além de faturas e packing lists alinhados com múltiplas entradas e saídas aduaneiras.
4. Prazos de desenvolvimento de produto e lançamento
Com uma rota ferroviária mais rápida que o navio em muitos trechos da Eurásia, empresas europeias podem encurtar lead times vindos da China sem pagar pelo aéreo. Isso significa:
- Ciclos de desenvolvimento de produto mais curtos na Europa em segmentos com produção asiática;
- Possibilidade de lançar modelos, componentes ou coleções primeiro na Europa e, em seguida, redistribuir ao Brasil.
Para indústrias brasileiras integradas a cadeias globais (automotiva, bens de consumo, eletroeletrônicos), o cronograma de lançamento pode acabar condicionado a essa dinâmica: a “janela” em que o produto chega à Europa por trem passa a ser referência para o início do abastecimento marítimo ao Brasil.
5. Gestão de risco geopolítico e de rota
O corredor terrestre China–Europa não elimina riscos, mas diversifica. Ele reduz a dependência absoluta de rotas marítimas congestionadas ou sujeitas a gargalos (como canais e estreitos), ao mesmo tempo em que adiciona riscos próprios: fronteiras terrestres, bitolas diferentes, zonas de tensão geopolítica ao longo do percurso.
Para operadores globais, ter uma alternativa ferroviária permite redesenhar planos de contingência. No Brasil, isso pode aparecer como:
- Rotas de emergência em caso de interrupções severas em determinadas rotas marítimas;
- Maior uso de hubs europeus que recebem carga da Ásia por trem em situações de crise.
A leitura da TMLOG
Os 140 mil trens entre China e Europa mostram um fato: o corredor terrestre deixou de ser promessa. Ele já é peça real do tabuleiro global. Mas é preciso separar o que é mudança estrutural do que é ruído ou exagero.
Interesse por trás da notícia
Há um interesse político e estratégico evidente em divulgar números de grande escala desse corredor. Governos e operadores ferroviários querem:
- Atrair mais carga e justificar investimentos feitos em infraestrutura, terminais e acordos internacionais;
- Reforçar narrativas de integração euro-asiática e de menor dependência de rotas marítimas tradicionais;
- Ganhar poder de barganha junto a armadores e integradores logísticos globais.
Do lado privado, operadoras e grandes players logísticos usam o marketing em torno da ferrovia para vender soluções multimodais “premium”, muitas vezes empacotando custo e prazo de forma pouco transparente para o embarcador final.
O que é exagero
Do ponto de vista do Brasil, dizer que a marca de 140 mil viagens “revoluciona” imediatamente a vida de quem importa ou exporta é exagero. O país não está conectado diretamente a esse corredor, e a maior parte da nossa carga continuará navegando em navios porta-contêineres por muito tempo.
Também é exagero enxergar o corredor terrestre como substituto do marítimo entre China e Europa. Ele é complementar, focado em nichos de carga sensível a prazo e com perfil de valor adequado ao custo ferroviário. O navio continua imbatível em custo unitário para grandes volumes.
O que realmente muda para o cliente brasileiro
O que muda, na prática, é mais sutil, mas relevante para quem toma decisão de médio e longo prazo:
- Negociação de contratos com fornecedores europeus e asiáticos precisa considerar que eles têm agora mais uma opção logística entre si. Isso afeta lead time, disponibilidade e custo deles – que batem no seu preço FOB ou EXW.
- Cadeias “China–Europa–Brasil” tendem a ganhar peso em alguns setores. O produto que você importa do “fabricante europeu” pode, cada vez mais, ter um pedaço importante da sua jornada em trem na Eurásia.
- Planos de contingência da sua cadeia devem levar em conta a existência desse corredor, ainda que indiretamente, via hubs europeus que podem receber carga asiática de formas diferentes em situação de crise.
O que fazer nas próximas semanas
- Mapear: identifique, com seu fornecedor europeu, onde ele produz e como se abastece da Ásia. Pergunte se utiliza (ou considera utilizar) o corredor ferroviário China–Europa.
- Rever contratos: em renovações com fornecedores europeus e asiáticos, avalie como o lead time e o custo deles mudaram. Não é porque o trem existe que seu custo de importação vai cair, mas esse fator entra na conta de negociação.
- Ajustar planejamento: para novos projetos de produto ou mudança de fornecedor que envolvam Europa e Ásia, considere cenários em que a ferrovia é parte da rota do seu insumo ou produto antes de embarcar para o Brasil.
- Fortalecer visibilidade: cobre transparência sobre quais modais são usados ao longo da rota completa, não apenas do último trecho até o Brasil. Isso ajuda a medir risco e tempo real da cadeia.
Alerta prático: um erro comum é assumir que a existência do corredor ferroviário China–Europa reduz automaticamente o seu prazo total de importação ou exportação, mesmo quando sua carga não passa por lá. O benefício só aparece se o seu fornecedor realmente redesenhar a rota dele e se isso for refletido em contrato (prazo, Incoterm, preço). Sem essa clareza, você planeja estoque contando com um lead time que não existe na prática.
Fontes
Especialista em comércio exterior e logística internacional, com atuação em importação, exportação, desembaraço aduaneiro e desenvolvimento de negócios internacionais na TMLOG Global Trade & Logistics.
LinkedIn