Cadeias globais do agro sob pressão: o que muda para o Brasil
Relatório da FAO mostra queda de até 25% no comércio global de fertilizantes e alta de 7,9% na conta de importação de alimentos. Veja o impacto direto para quem importa e exporta no agro.
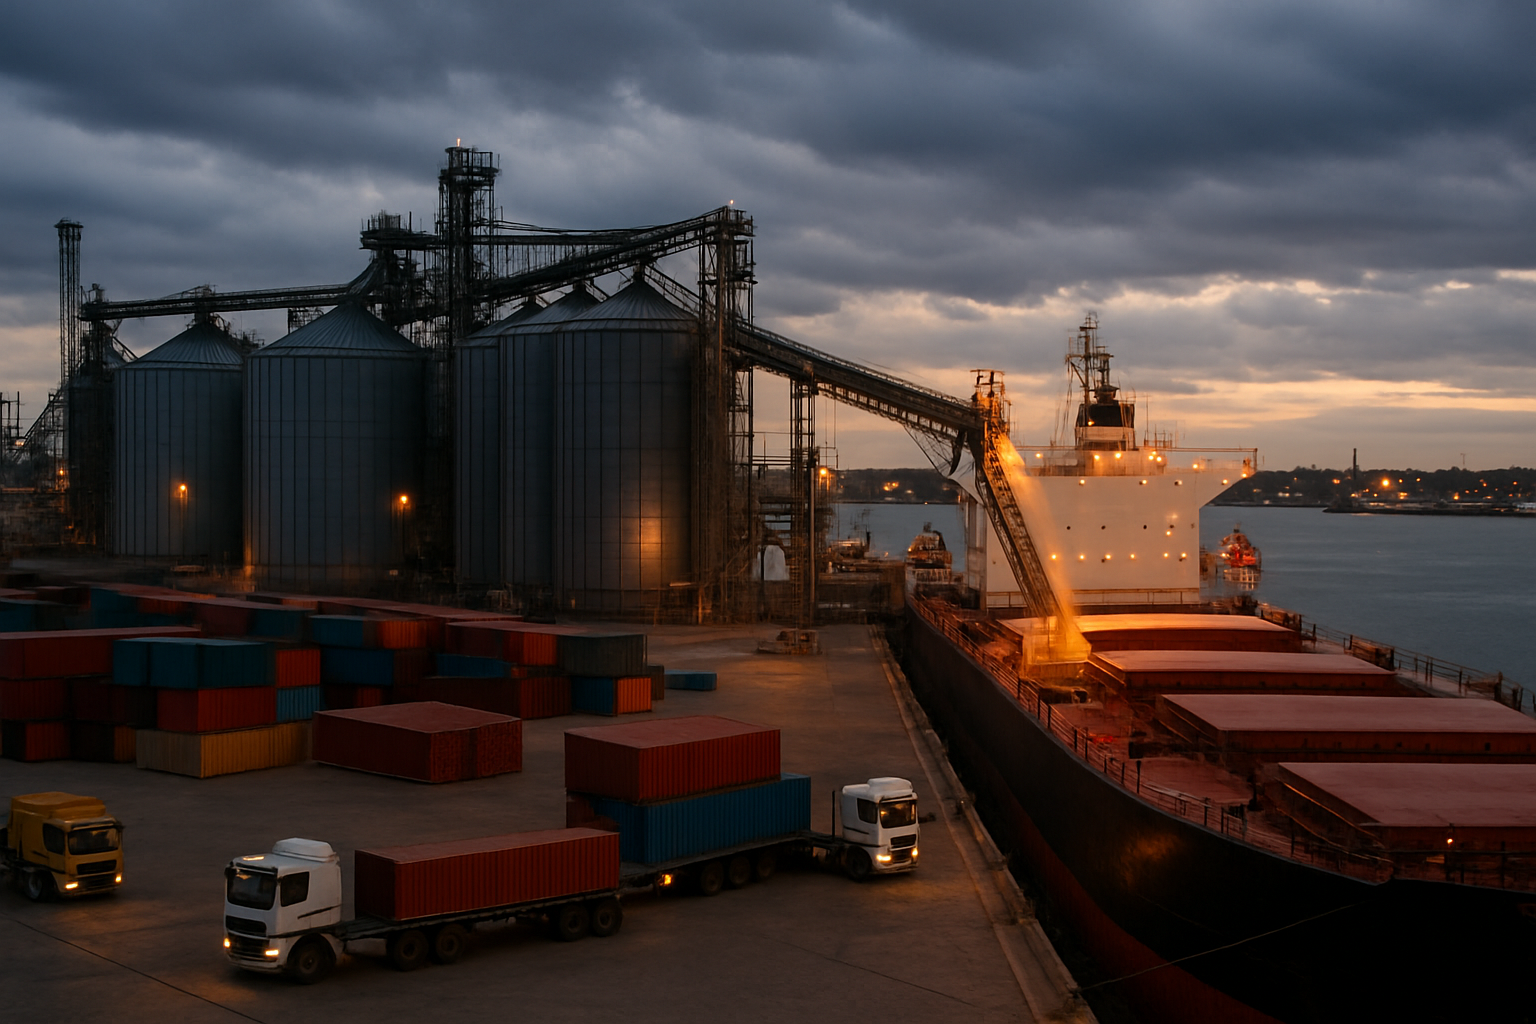
Em 18 de junho de 2026, a FAO publicou o novo Food Outlook apontando uma queda de 20–25% no volume global de comércio de fertilizantes entre janeiro e abril de 2026 em relação ao mesmo período de 2025 (FAO). Para qualquer operação ligada ao agronegócio, isso não é um dado distante: significa menos produto circulando, mais disputa por carga e mais pressão em custos logísticos e de compra.
O mesmo relatório estima a conta global de importação de alimentos em 2025 em US$ 2,22 trilhões, alta de 7,9% frente a 2024 (FAO). Na prática, quem importa insumos ou alimentos paga essa conta na forma de preços mais altos e maior sensibilidade a qualquer atraso de embarque, mudança de rota ou renegociação contratual.
O que os dados globais estão mostrando agora
A FAO chama atenção para três movimentos que, somados, redesenham o cenário de quem compra e vende no agronegócio:
- queda relevante no comércio de fertilizantes;
- aumento da conta global de importação de alimentos;
- revisão para baixo da produção mundial de grãos.
No capítulo de fertilizantes do Food Outlook publicado em 18 de junho de 2026, a FAO registra que o volume global de comércio de fertilizantes entre janeiro e abril de 2026 caiu entre 20% e 25% em comparação com o mesmo intervalo de 2025 (FAO). É uma retração expressiva para mercados que dependem de importação de NPK, potássio e outros insumos básicos.
O mesmo relatório projeta a “food import bill” global de 2025 em US$ 2,22 trilhões, representando um aumento de 7,9% em comparação com 2024 (FAO). Ou seja, o mundo como um todo está pagando mais caro para importar alimentos. Essa conta não sobe apenas por preço de mercadoria. Fretes mais voláteis, prêmios de risco em rotas sensíveis e custos de seguro também entram nessa equação.
A FAO também revisou a previsão de produção agregada de cereais para 2026 para 2.982 milhões de toneladas, uma redução de 2,0% em relação a 2025 (FAO). Menos grãos disponíveis em nível global, combinados com insumos mais caros e escassos, aumentam a sensibilidade da cadeia como um todo a qualquer ruptura logística.
Segundo a FAO, esses números aparecem num contexto de riscos geopolíticos em rotas estratégicas e de maior volatilidade em fretes e capacidade. O relatório destaca que o comércio global de commodities alimentares enfrenta riscos crescentes ligados a tensões geopolíticas e eventos climáticos extremos (FAO). Para o agronegócio brasileiro, isso se traduz em janelas de embarque mais críticas, risco de blank sailings e maior chance de reencaminhamento de navios, especialmente em rotas longas.
Impacto prático: custo, prazo, rota e contrato
Para quem está no dia a dia de importação de insumos e exportação de commodities, esses movimentos globais da FAO chegam em áreas bem concretas da operação.
Custos logísticos e de compra
- Fertilizantes mais disputados: com queda de 20–25% no comércio global de fertilizantes entre janeiro e abril de 2026 versus 2025 (FAO), cada tonelada disponível tem mais compradores na mesa. Isso tende a pressionar não só o preço FOB, mas também a negociação de frete, sobretaxas e condições de pagamento.
- Conta de importação mais pesada: a alta de 7,9% na conta global de importação de alimentos em 2025 (FAO) indica que os custos totais (mercadoria + logística + seguros) já subiram. Quem importa fertilizantes, aditivos ou alimentos processados sente esse efeito ao renovar contratos anuais ou ao buscar novas origens.
Prazos, janelas de embarque e planejamento de safra
- Menos margem para atraso: com previsão de produção mundial de cereais 2,0% menor em 2026 (FAO), atrasos na chegada de fertilizantes afetam diretamente o calendário de plantio. Janela perdida vira quebra de volume exportável alguns meses depois.
- Lead time mais volátil: em um cenário de riscos geopolíticos e eventos climáticos que impactam rotas e portos, aumenta o risco de blank sailings, reprogramação de escalas e alongamento de transit times (FAO). Isso exige folga maior entre ETA planejado e o uso efetivo do insumo no campo ou na indústria.
Rotas e riscos operacionais
- Rotas mais sensíveis: a FAO aponta que o mercado de commodities alimentares está sob risco de tensões geopolíticas em áreas estratégicas e de condições climáticas adversas (FAO). Para o embarcador brasileiro, isso pode se traduzir em navios evitando determinadas áreas, maiores prêmios de seguro e eventuais desvios de rota, aumentando tempo e custo.
- Capacidade sujeita a cortes: instabilidade em demanda e em custos de bunker aumenta a propensão das armadoras a utilizar blank sailings e ajustes de capacidade em rotas longas. Cada cancelamento de escala retira slots e pode exigir realocação de carga em cima da hora.
Contratos, documentos e negociação com parceiros
- Cláusulas de força maior e prazos de entrega: com risco maior de ruptura em rotas e atrasos por eventos climáticos, as cláusulas contratuais ligadas a prazo, penalidades e força maior ganham protagonismo. Quem exporta grãos ou proteínas precisa revisar prazos de entrega e buffers de lead time para reduzir exposição.
- Base de Incoterms e responsabilidade logística: em cenário de frete e risco voláteis, a escolha de Incoterms define quem carrega o risco de atrasos, custos extras de seguro e redespacho. Termos em que o exportador assume grande parte da logística precisam ser avaliados com mais rigor.
- Documentação mais crítica: qualquer correção de BL, aditivo de seguro ou alteração de porto de destino em meio a essa volatilidade implica custo e tempo. Processos documentais bem alinhados com o agente de carga viram ferramenta prática de redução de dano.
A leitura da TMLOG
Opinião da TMLOG, separada dos fatos:
A retração de 20–25% no comércio global de fertilizantes no início de 2026 (FAO) não é apenas efeito de conjuntura. Há um reposicionamento de poder na cadeia: produtores e grandes tradings de insumos ganham margem de manobra, enquanto importadores médios e pequenos ficam mais expostos a janela de navio, crédito e exigência contratual.
A alta de 7,9% na conta de importação mundial de alimentos em 2025 (FAO), na nossa leitura, é repassada em cadeia e vira argumento permanente para reajustes, sobretaxas e renegociação de fretes. Parte da imprensa tende a tratar esse aumento como um choque pontual, mas, olhando a combinação de riscos geopolíticos, clima e menor produção de cereais, o cenário parece mais estrutural do que transitório.
O interesse por trás desse ambiente mais volátil é claro: quem controla ativos críticos (produção de fertilizantes, frota, terminais) captura prêmio de risco mais alto e amplia o uso de cláusulas de flexibilidade operacional. Para o embarcador, isso aparece como:
- mais recusa de booking em cima da hora;
- maior uso de blank sailings e readequação de serviços;
- políticas de free time e demurrage menos flexíveis.
O que consideramos exagero em parte da cobertura é a ideia de colapso generalizado da cadeia. Os dados da FAO mostram pressão real em fertilizantes e na conta global de importação, mas não apontam parada total do comércio. O jogo está mais difícil, não inviável. Quem tem planejamento logístico mais fino, contratos revisados e rotas alternativas mapeadas continua embarcando e recebendo carga.
O que realmente muda para o importador e exportador do agro nas próximas semanas e meses, na nossa visão:
- Janela de compra e de embarque encurtou: deixar decisão de compra de fertilizante para muito perto da janela de aplicação aumenta o risco de ficar sem produto ou pagar bem mais caro.
- Negociação de frete não pode ser feita isolada do contrato comercial: prazo de entrega, Incoterms e cláusulas de força maior precisam conversar com a realidade de transits mais voláteis.
- Gestão de risco geográfico entrou de vez na pauta: rota “mais barata” pode não ser a melhor se passar por região com maior risco geopolítico e de reencaminhamento.
Movimentos práticos que recomendamos acompanhar de perto no curto prazo:
- revisar contratos de fornecimento de fertilizantes, focando prazo, flexibilidade de volumes e condições logísticas;
- recalibrar lead times internos, incluindo folga maior entre ETA previsto e necessidade real de uso do insumo;
- avaliar, com o agente de carga, rotas alternativas e combinação de modais para pontos mais sensíveis;
- reforçar governança documental (BL, seguros, instruções de embarque) para reduzir custo de correções em ambiente volátil.
Alerta prático: um erro comum agora é negociar apenas o menor frete por tonelada e ignorar a flexibilidade operacional da rota e do armador. Em cenário de retração de 20–25% no comércio global de fertilizantes (FAO) e maior risco de ajustes de capacidade, optar pela alternativa mais barata, mas com histórico de blank sailings e reencaminhamentos, pode sair mais caro em atraso de safra, multa contratual e custo de capital parado.
Fontes
Especialista em comércio exterior e logística internacional, com atuação em importação, exportação, desembaraço aduaneiro e desenvolvimento de negócios internacionais na TMLOG Global Trade & Logistics.
LinkedIn